Kurz gesagt: Gewerblich genutzte Photovoltaikanlagen, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden, können mit dem Investitionsbooster degressiv mit bis zu 15 % pro Jahr abgeschrieben werden – dreimal so viel wie bei der linearen AfA. Kleine Unternehmen können zusätzlich die Sonderabschreibung nach § 7g EStG nutzen und so im ersten Jahr bis zu 55 % der Investitionskosten steuerlich geltend machen. Antworten auf die häufigsten Fragen finden Sie am Ende des Beitrags.
Unternehmen, Freiberufler und mittelständische Betriebe, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 in Photovoltaikanlagen investieren, profitieren derzeit von besonders attraktiven steuerlichen Vorteilen. Die Abschreibung einer PV-Anlage kann jetzt deutlich höher ausfallen – dank des neuen steuerlichen Investitionsboosters.
Warum jetzt in eine gewerbliche Photovoltaikanlage investieren?
Am 11. Juli 2025 hat der Bundesrat dem Investitionsbooster zugestimmt – einem zeitlich befristeten Steuerpaket zur Förderung von Investitionen. Damit werden Photovoltaikanlagen, Speicherlösungen und Fahrzeuge als bewegliche Wirtschaftsgüter besonders begünstigt. Wichtig: Die PV-Anlage muss gewerblich betrieben und als bewegliches Wirtschaftsgut (z. B. auf einem demontierbaren Gewerbedach) klassifiziert sein.
Degressive Abschreibung (AfA) für PV-Anlagen – mehr Liquidität im ersten Jahr
Mit der degressiven Abschreibung können Unternehmen ihre Investitionskosten für gewerbliche Solaranlagen jetzt deutlich schneller steuerlich geltend machen:
- Bis zu 15 % degressive AfA pro Jahr – das ist dreimal höher als die übliche lineare Abschreibung (5 % jährlich).
- Gilt nur für bewegliche gewerbliche PV-Anlagen (z. B. auf demontierbaren Gewerbedächern).
- Keine Förderung für private, fest installierte Anlagen oder Balkon-Kraftwerke.
- Förderfähig sind nur Anlagen, die bis 31. Dezember 2027 angeschafft oder in Betrieb genommen werden.
Diese Regelung führt zu einem starken Liquiditätsvorteil und verkürzt die Amortisationszeit einer Photovoltaikanlage erheblich.
Sonderabschreibung nach § 7g EStG – bis zu 55 % im ersten Jahr abschreiben
Kleine Unternehmen mit einem Vorjahresgewinn unter 200.000 € haben außerdem Anspruch auf eine zusätzliche Sonderabschreibung nach § 7g Abs. 5 EStG. Diese kann innerhalb von fünf Jahren bis zu 40 % der Investitionskosten betragen. Zusammen mit der degressiven Abschreibung lassen sich so im ersten Abschreibungsjahr bis zu 55 % sofort steuerlich geltend machen.
Tipp: In Bundesländern wie Bayern kann diese steuerliche Förderung mit regionalen Förderprogrammen für Photovoltaik kombiniert werden.
Praxisbeispiel für die Abschreibung einer gewerblichen PV-Anlage
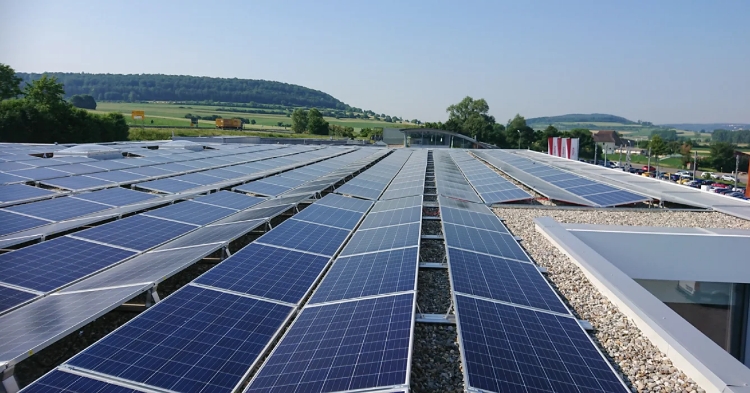
Ein Unternehmen investiert 60.000 € in eine gewerbliche PV-Dachanlage:
| Jahr | Degressive AfA (15 %) | Sonderabschreibung § 7g (40 %) | Abschreibung gesamt | Steuerersparnis (45 %) | Restbuchwert |
| 1 | 9.000 € | 24.000 € | 33.000 € | 14.850 € | 27.000 € |
| 2 | 4.050 € | – | 4.050 € | 1.823 € | 22.950 € |
| 3 | 3.443 € | – | 3.443 € | 1.550 € | 19.507 € |
Im Vergleich zur linearen Abschreibung (nur ca. 2.500 € im ersten Jahr) bedeutet das einen erheblichen Liquiditätsvorteil.
Vorteile für Unternehmen im Überblick
- Sofortige Liquiditätssteigerung durch hohe Erstabschreibungen.
- Schnellere Amortisation der Anlage.
- Kapital für weitere Investitionen bleibt im Unternehmen.
- Stromkosten senken und ESG-Ziele erreichen.
- Strategische Steuerplanung durch Kombination von Abschreibungsarten.
- Synergien mit Förderungen für E-Mobilität und Speicherlösungen.
Häufige Fragen zur Abschreibung von PV-Anlagen
Ist eine PV-Anlage ein bewegliches Wirtschaftsgut?
Ja. Eine Photovoltaikanlage auf dem Dach gilt steuerlich als eigenständiges, bewegliches Wirtschaftsgut, auch wenn sie fest montiert ist. Deshalb kann sie degressiv abgeschrieben und für die Sonderabschreibung nach § 7g EStG genutzt werden. Bei dachintegrierten Anlagen, die die Dachhaut ersetzen, kann die Einordnung abweichen. Das klären Sie am besten mit Ihrer Steuerberatung.
Über wie viele Jahre wird eine PV-Anlage abgeschrieben?
Die Nutzungsdauer einer Photovoltaikanlage beträgt laut amtlicher AfA-Tabelle 20 Jahre. Bei linearer Abschreibung sind das 5 % der Anschaffungskosten pro Jahr. Mit der degressiven AfA ist der Betrag in den ersten Jahren deutlich höher und sinkt dann von Jahr zu Jahr, weil jeweils vom Restbuchwert abgeschrieben wird.
Wie hoch ist die degressive AfA für PV-Anlagen mit dem Investitionsbooster?
Der Investitionsbooster erlaubt eine degressive Abschreibung bis zum Dreifachen der linearen AfA, höchstens 30 %. Bei einer Nutzungsdauer von 20 Jahren sind das bis zu 15 % pro Jahr, jeweils vom Restbuchwert. Voraussetzung ist, dass die Anlage zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft oder hergestellt wird. Im Jahr der Anschaffung wird die Abschreibung monatsgenau anteilig angesetzt. Später ist ein Wechsel zur linearen Abschreibung möglich, sobald diese höher ausfällt.
Lassen sich Sonderabschreibung nach § 7g EStG und degressive AfA kombinieren?
Ja. Betriebe, deren Gewinn im Vorjahr 200.000 € nicht überschritten hat, können zusätzlich zur regulären Abschreibung eine Sonderabschreibung von bis zu 40 % nach § 7g Abs. 5 EStG nutzen. Sie lässt sich frei auf das Jahr der Anschaffung und die vier folgenden Jahre verteilen. Wird sie im ersten Jahr voll genutzt, lassen sich zusammen mit der degressiven AfA bis zu 55 % der Investitionskosten im ersten Jahr abschreiben. Voraussetzung ist, dass die Anlage im Jahr der Anschaffung und im Folgejahr ausschließlich oder fast ausschließlich betrieblich genutzt wird.
Gilt der Investitionsbooster auch 2026 und 2027?
Ja. Die degressive Abschreibung gilt für bewegliche Wirtschaftsgüter, die vom 1. Juli 2025 bis zum 31. Dezember 2027 angeschafft oder hergestellt werden. Entscheidend ist dieser Zeitpunkt, nicht der Tag der Bestellung. Wer eine gewerbliche PV-Anlage plant, sollte deshalb die Zeit für Planung, Netzanmeldung und Montage einrechnen.
Kann man auch eine private PV-Anlage abschreiben?
In der Regel nicht. Photovoltaikanlagen bis 30 kWp auf Einfamilienhäusern und Gewerbeimmobilien sind seit 2022 von der Einkommensteuer befreit. Weil die Einnahmen steuerfrei sind, gibt es auch keine Abschreibung. Interessant ist die Abschreibung vor allem für größere Anlagen. Ob Ihre Anlage unter die Befreiung fällt, klärt Ihre Steuerberatung.
Hinweis: Diese Antworten geben einen allgemeinen Überblick und ersetzen keine Steuerberatung. Welche Abschreibung für Ihr Unternehmen am günstigsten ist, klären Sie bitte mit Ihrer Steuerberatung.